「バイナリーオプションでお金を失ったら、もう生活を立て直せないの?」
「損失を取り戻したいけれど、これ以上続けてよいのか分からない」
バイナリーオプションで人生終わったと感じるほど困っているなら、まず取引と追加入金を止め、残っているお金と支払いの状況を整理することが先決です。
例えば、生活費まで使った場合と、借金の返済に困っている場合、業者から出金できない場合とでは、必要な対応や頼れる相談先が異なります。
この記事では、バイナリーオプションで後悔するケースと大損につながる原因を整理し、生活を立て直すための具体的な手順を解説します。
出金トラブルへの対処法や損失に関する疑問も取り上げるので、ご自身の状況に近い項目から確認し、損失の拡大を止める行動につなげてください。
バイナリーオプションで「人生終わった」と後悔するケース
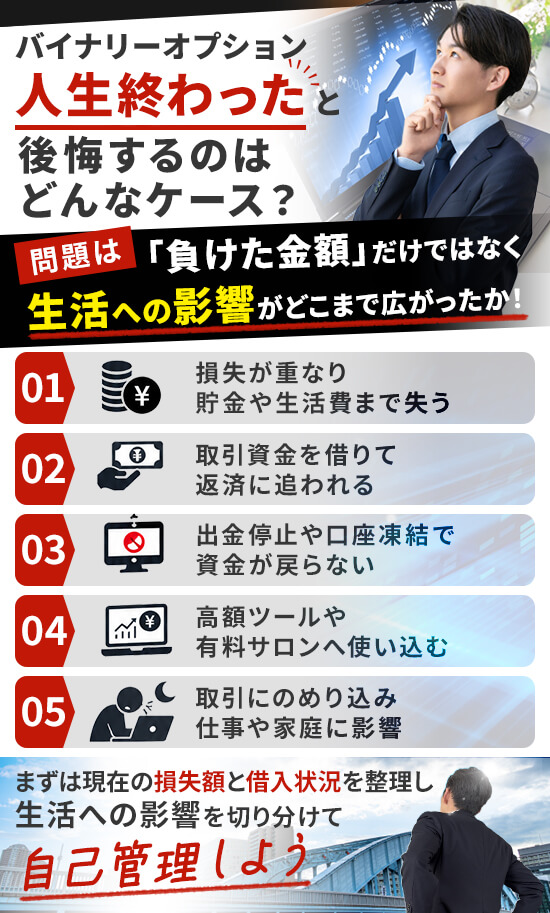
バイナリーオプションで深く後悔するのは、取引の損失が預貯金だけにとどまらず、返済や仕事、家族との生活にまで影響したときです。
同じ金額を失っても、余裕のある資金だったのか、翌月の家賃として確保していたお金だったのかによって、生活への打撃は大きく違います。
また、相場の予測が外れて生じる損失と、出金を拒まれるトラブル、高額な情報商材への支出は、原因も解決に向けた対応も別の問題です。
困りごとをひとまとめにすると、どこから手を付ければよいのか分からなくなるため、まず現在起きていることを分けて考えましょう。
以下で紹介する金額や場面は仕組みを説明するための仮定の例であり、特定の利用者の体験談や被害額を再現したものではありません。
ご自身に当てはまるケースを確認し、残っている資金や生活への影響を把握する手がかりにしてください。
損失が積み重なり貯金や生活費まで失ってしまう
最初は少額で始めていても、負けるたびに追加入金を重ねると、貯金だけでなく生活に必要なお金まで減らしてしまうことがあります。
例えば、取引のために用意した3万円を失った後、次の給料で補えばよいと考えて家賃用のお金を使うと、支払日が来た時点で家計が行き詰まります。
1回の購入額が小さくても、毎日の入金が積み上がれば大きな負担になるため、その日だけの収支では実際の影響を把握できません。
さらに、進学費用や急な通院に備えた貯金を取り崩すと、取引とは無関係な出来事にも対応しにくくなり、不安が強まる原因になります。
生活費に手を付けた段階では、次の取引の結果に期待せず、預金残高と次の給料日までに必要な支出を確認することが大切です。
残高がいくらあるかだけでなく、何のためのお金が不足しているかを書き出すと、今すぐ必要な対応が見えてきます。
- 取引で失った金額
- 次の給料日までに必要な生活費
- 家賃・学費など、使い道が決まっているお金
取引資金を借り入れて返済に追われるようになる
借りたお金を取引に使うと、投資資金を失った後も返済義務が残るため、損失が将来の給与や生活費にまで影響することになります。
例えば、カードローンで用意した20万円をすべて失った場合でも、その借入残高が取引の負けによって消えることはありません。
契約に応じた利息も負担するため、取引で20万円を稼げば元に戻るという考えでは、実際に必要な返済額を少なく見積もってしまいます。
返済日に間に合わせようと別の借入先を利用すると、毎月の支払額や期日の把握が難しくなり、さらに取引を急ぐ状況にもつながります。
借金があることを周囲に話しにくくても、一人で解決するために借り増すと、返済の選択肢を狭めるおそれがある点に注意が必要です。
返済のための借入や取引が必要になっているなら、借入先と残高をまとめ、弁護士などに早めに相談してください。
出金停止や口座凍結で資金を引き出せなくなる
取引画面に残高や利益が表示されていても、出金できなければ家賃や返済には使えず、資金計画が崩れてしまうことがあります。
ただし、出金が遅れているという事実だけで詐欺とは断定できず、本人確認の未完了や申請内容の不備なども切り分けて確認する必要があります。
一方、国民生活センターは、海外の無登録業者との取引について、出金に関する条件や業者と連絡が取れないトラブルを紹介しています。
例えば、ボーナスを受け取った後で一定の取引量が必要だと分かっても、条件を満たそうとして取引を続ければ残高を減らすおそれがあります。
通知や規約を確認したうえで出金できない理由を文面で問い合わせ、説明が変わる場合や返答がない場合は、その経過も記録しましょう。
出金できるか不明なお金を生活費の当てにせず、手元で使える資金とは分けて考えることが大切です。
参考:国民生活センター|無登録業者とのバイナリーオプション取引は行わないで!
高額なツールや有料サロンにお金を使い込んでしまう
取引で負けた理由を知識や道具の不足だと考え、高額な分析ツールや有料サロンに支出を重ねると、取引以外でも資金が減っていきます。
例えば、ツール代30万円に加えて月額料金も支払っている場合、取引が多少プラスになっても、それだけで全体の収支が改善したとはいえません。
費用を払った分だけ使わなければ損だと感じるかもしれませんが、過去の購入代金は、その後の取引で利益を得られる根拠にはなりません。
金融庁も、必ず儲かるなどと勧誘されて高額な情報商材を購入し、バイナリーオプションの取引へ誘導されるトラブルに注意を促しています。
成績が悪いから上位プランが必要だと追加契約を勧められても、その場で申し込まず、支払総額と契約内容を確認する時間を取りましょう。
解約や返金に問題がある場合は、広告や契約書、勧誘時の説明を保存して消費生活センターへ相談してください。
参考:金融庁|バイナリーオプション取引にあたってご注意ください!
- 高額な分析ツールの購入代金
- 有料サロンの月額料金
- 上位プランなどの追加契約費用
取引にのめり込み仕事や家族との生活に支障が出る
お金の損失が大きくなくても、取引が頭から離れず仕事や睡眠、家族との時間が削られているなら、生活への影響を見過ごせません。
例えば、夜遅くまで値動きを確認して翌日の仕事に集中できない状態が続けば、取引の損益とは別に、収入を支える働き方が不安定になります。
家族と決めた予定を取りやめたり、入金額を隠すために説明を変えたりすると、お金の問題だけでなく、話し合いそのものも難しくなるでしょう。
やめると決めても再開してしまう状態は、意志が弱いという一言で片付けず、専門的な支援が必要かどうか相談することが大切です。
厚生労働省は、依存症に関する相談先として保健所や精神保健福祉センターなどを案内しており、家族からの相談にも対応しています。
ご自身で病名を判断する必要はないため、困っている行動や生活への影響をそのまま伝え、相談につなげてください。
バイナリーオプションで大きな損失を抱える原因
バイナリーオプションは、決められた時点の為替レートが基準を上回るかどうかなどを予測し、条件を満たすと定額の払戻しを受ける取引です。
大きな損失につながる原因は、相場の予測を外すことだけでなく、負けた後に購入額や取引回数を増やしてしまう判断にもあります。
予測の当たりやすさと、当たったときに得られる利益は別の問題であり、勝った回数だけを見ても資金が増えるかどうかは分かりません。
また、一定期間の結果がよかったとしても、それだけで将来も同じ成績を維持できると判断すると、負けたときの負担を大きくしがちです。
少額だから大丈夫だと始めた取引が、気付いたときには家計に影響する規模になっていたという流れを防ぐには、途中の行動を振り返る必要があります。
ここでは、仕組みへの誤解、連勝後の増額、負けた後の倍額購入、取引の繰り返しという四つの原因に分けて説明します。
ご自身の取引履歴と照らし合わせ、どのタイミングで当初の予算を超えたのかを確認してみてください。
二者択一の仕組みを「簡単に稼げる」と誤解する
二つの選択肢から選ぶ形式であっても、利益が出る確率が必ず半分になるわけでも、半分当てれば収支がプラスになるわけでもありません。
購入価格と、条件を満たしたときに受け取るペイアウトの差によって、勝ったときの利益と負けたときの損失の大きさが変わるためです。
仮に1回600円で購入し、的中時に購入額を含む1,000円を受け取る条件なら、1勝の利益は400円ですが、1敗の損失は600円です。
この条件で10回取引して5勝5敗だった場合、購入総額6,000円に対して受取総額は5,000円となり、収支は1,000円のマイナスになります。
これは費用を別途考慮しない仮定の計算例であり、実際の購入価格や払戻条件は商品や取引の時点によって異なります。
画面の操作が簡単かどうかではなく、いくら失う可能性があり、当たると差額がいくらになるのかを確認することが必要です。
| 項目 | 仮定の金額 |
|---|---|
| 1回の購入額 | 600円 |
| 的中時の受取額 | 1,000円(購入額を含む) |
| 1勝の純利益 | 400円 |
| 1敗の損失 | 600円 |
| 10回で5勝5敗 | 購入総額6,000円・受取総額5,000円 |
| 10回の収支 | 1,000円のマイナス |
偶然の連勝を実力だと思い込み取引額を増やす
数回の連勝をきっかけに取引額を増やすと、それまでに積み上げた利益を、増額後の少ない回数の負けで失うことがあります。
短い期間の結果だけでは、相場の動きがたまたま予測と合ったのか、条件を変えても通用する判断だったのかを見分けにくいためです。
例えば、1回1,000円の購入で少しずつ利益を得た後に1回1万円へ増額すれば、次に外れたときの損失はそれまでの10倍になります。
勝率が同じだったとしても、少額で勝って大きな金額で負ける取引が混ざれば、勝った回数の印象と実際の収支は一致しません。
収支を振り返る際は、的中したかどうかだけでなく、購入額や増額した理由も記録すると、どの判断が損失を広げたのか確認できます。
連勝の直後ほど結果への期待が強まりやすいため、その日の好調さを理由に、あらかじめ決めた資金の上限を変更しないことが大切です。
負けを取り戻そうとして購入額を倍増させる
負けるたびに購入額を倍にする方法は、連敗が続くと必要な資金が急増するため、損失を確実に回収できる方法ではありません。
仮に1,000円から始め、2,000円、4,000円、8,000円、1万6,000円と増やして5回とも負ければ、損失の合計は3万1,000円になります。
さらに倍額で続けるには次の1回だけで3万2,000円が必要となり、最初は少額でも、短い連敗で資金の余裕がなくなります。
また、的中したときの純利益が購入額より小さい条件では、次に勝っても、それまでの損失を全額埋められるとは限りません。
実際には使える資金や業者の購入上限もあるため、勝つまで続ければ取り戻せるという考えは、途中で続行できなくなる可能性を見落としています。
購入額を増やす理由が相場の判断ではなく損失の回収になっているなら、その時点で取引を止め、追加の資金を入れないでください。
| 連敗した回数 | その回の購入額 | 累計の損失 |
|---|---|---|
| 1回 | 1,000円 | 1,000円 |
| 2回 | 2,000円 | 3,000円 |
| 3回 | 4,000円 | 7,000円 |
| 4回 | 8,000円 | 1万5,000円 |
| 5回 | 1万6,000円 | 3万1,000円 |
短時間の取引を繰り返して損失総額を把握できなくなる
直近の勝ち負けを追いながら取引を繰り返すと、1回の損失は覚えていても、その日やその月に失った総額を見落としやすくなります。
例えば、2,000円負けた後に1,000円取り戻すと気持ちは落ち着くかもしれませんが、この二つの結果だけでも収支は1,000円のマイナスです。
口座への入金を増やして残高を戻した場合も、残高の回復が取引の利益によるものではないことを、はっきり区別する必要があります。
複数の口座や決済方法を使っていると、一つの画面では支出の全体が見えないため、取引履歴と入出金明細をまとめて確認しましょう。
収支の記録では、購入総額と受取総額を整理したうえで、ツール代や手数料などを別に集計すると、お金が減った理由を把握できます。
損益が分からない状態のまま取引を続けず、記録を確認できるまで画面から離れることが、損失拡大を止める第一歩です。
バイナリーオプションで大損した後に生活を立て直す方法
大損した後の立て直しでは、失った金額を一度に取り戻すことを目標にせず、これ以上の支出を止めて日々の生活を維持することから始めます。
損失の大きさに気持ちが向きがちですが、今週の家賃や次の給料日までの食費など、期限が近い問題を把握するほうが行動を決めやすくなります。
借金の返済が難しい場合は法律の専門家へ、取引をやめられない場合は保健所などへ相談することで、家計だけでは解決しにくい問題にも対応できます。
一つの相談先だけですべてを解決しようとせず、借入、生活費、取引へののめり込みを分けて説明し、必要な支援につなげてもらいましょう。
家族に伝える場合も、失った金額だけでなく、今後の入金を止める方法や直近の支払いを一緒に示すと、具体的な話し合いができます。
ここからは、取引の停止、資産と借入の整理、相談、家計と収入の見直しという順番で、着手する内容を確認します。
取引と追加入金を止めて残っている資金を守る
最初に取り組むのは、新しい取引と追加入金を止め、現在手元にあるお金を生活費として確保することです。
少しだけ取り戻してからやめようと考えると、次の負けを受け入れられず、当初は使う予定のなかった資金まで入れてしまうおそれがあります。
取引アプリの通知を切り、勧誘グループから距離を置くなど、相場や利益報告を繰り返し目にする機会を減らしてみてください。
取引口座に残高がある場合は、利用規約と出金手続きを確認し、出金のために追加の取引や送金を求められたときは応じる前に相談しましょう。
ただし、アプリや口座を削除する前には、取引履歴と入出金記録を保存しておくと、後から収支の整理やトラブルの説明がしやすくなります。
一人では止めにくい場合は、信頼できる人と入金を防ぐ方法を話し合い、ご自身だけの決意に頼らない環境を整えることが大切です。
現在手元にあるお金を生活費として確保します。
アプリの通知を切り、勧誘グループから距離を置きます。
アプリや口座を削除する前に記録を保存し、出金のための追加送金には応じず相談します。
預貯金・借入残高・毎月の支払いを一覧にする
取引を止めたら、預貯金と借入残高、これから支払うお金を同じ一覧にまとめ、現時点で使える金額を確認しましょう。
銀行の明細や借入先の会員画面を開き、記憶に頼らず残高と引落日を転記すると、申告漏れや支払日の思い違いを減らせます。
出金できない取引口座の残高や、まだ受け取っていない返金は、実際に使える預貯金とは分けて記載することが必要です。
| 分類 | 確認する内容 |
|---|---|
| 預貯金 | 残高・給料日 |
| 借入 | 借入先・残高・金利・返済日 |
| 生活費 | 金額・支払期日 |
借入先が複数ある場合は、家族や知人からの借入も含めて一件ずつ記載し、月々の返済額と残高を混同しないようにしましょう。
例えば、預金が5万円あっても給料日前に家賃6万円の支払いがあれば不足するため、月の合計額だけでなく日付の順番も確認してください。
正確な数字がすぐにそろわない項目は確認中と記載し、分かる範囲の一覧を持って相談すれば、何を追加で調べるべきか整理できます。
借金の返済が難しい場合は専門家へ相談する
給与から生活費を差し引くと返済が難しい場合は、返済のために借り増す前に、弁護士や取扱範囲に応じた司法書士へ相談してください。
債務整理には任意整理や個人再生、自己破産などの方法がありますが、選べる手続きは借入状況や収入、保有財産によって異なります。
投資が原因だから相談しても無駄だと決めつけず、借りた経緯や取引の記録を正直に伝え、利用できる手続きを個別に確認しましょう。
相談費用が心配な場合は法テラスが窓口の一つとなり、収入・資産などの要件を満たす方は無料法律相談や費用の立替制度を利用できます。
費用の立替えは原則として返済が必要な仕組みなので、無料になる範囲と、後から支払う必要がある費用を分けて説明してもらうことが大切です。
督促や裁判所からの書類が届いているときは、期限の分かる資料も一緒に持参し、先に対応すべきことを確認してください。
- 借入先ごとの残高と返済日
- 収入・生活費・保有財産の状況
- 借りた経緯と取引の記録
- 届いている督促や裁判所からの書類
家計の見直しと仕事による収入確保を進める
生活を立て直す家計管理では、投資の利益や返金を見込まず、給与など受け取る見通しのある収入を基準に毎月の予算を組み直します。
まず住居費や食費、通勤費など生活を続けるための支出を把握し、使っていない定額サービスや有料サロンの契約から見直しましょう。
食事や必要な受診を削り過ぎると、体調を崩して仕事を続けにくくなるため、節約額だけを優先しないことも大切です。
仕事が不安定な場合は、現在の勤務を維持する方法や働ける時間を確認し、就職の相談窓口などを使って収入の確保を進めてください。
生活費が足りないときは自治体の自立相談支援機関で事情を伝えると、状況に応じた家計改善や就労、住まいに関する支援の案内を受けられます。
支援制度ごとに利用条件が異なるため、投資で失ったことを隠さず、収入と支払いの一覧をもとに利用できる制度を確認しましょう。
参考:厚生労働省|生活困窮者自立支援制度 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000059425.html
取引をやめられないときは家族や専門の相談窓口を頼る
取引をやめようと決めても繰り返してしまう場合は、反省だけで解決しようとせず、信頼できる人や専門の相談窓口を頼りましょう。
例えば、取引をしていない時間も次の入金ばかり考える、生活費を使ったことを隠すといった状態があれば、その具体的な行動を相談時に伝えてください。
家族には損失の肩代わりだけを求めるのではなく、通知を見ない工夫や家計の確認、相談への同行など、取引を中断するための協力を相談できます。
身近な人に話しにくい場合は、地域の保健所や精神保健福祉センターに連絡し、投資の取引をやめられず生活に困っていると説明して構いません。
必要に応じて専門の医療機関や支援先について案内を受けられるため、ご自身で依存症と判断できていなくても、相談を先延ばしにしないことが大切です。
本人が相談をためらっているときには家族が先に相談し、どのように接すればよいか助言を受ける方法もあります。
今後の資産形成は生活が安定してから検討する
今後の資産形成を考えるのは、毎月の生活費と返済の見通しが立ち、急な支出に使える預貯金を確保してからにしましょう。
失った金額を早く取り戻したい時期に新しい商品を選ぶと、普段なら避ける大きなリスクまで受け入れてしまうおそれがあります。
例えば、翌月の家賃や近いうちに必要な学費は、価格が下がっても待てるお金ではないため、運用に回す資金とは分けておく必要があります。
一定額を積み立てる方法や投資先を分ける方法を選んでも、元本割れを完全に防げるわけではなく、家計が不安定なまま始める理由にはなりません。
まずは毎月の収支が改善しているかを確認し、投資以外の預貯金で備える期間を設けると、過去の損失から離れて目的を考えやすくなります。
再開するかどうかも含めて、使う時期と許容できる損失を整理し、生活を守れる範囲で将来のお金の計画を立ててください。
出金できない・詐欺が疑われる場合の対処法
出金できないときは、通常の事務手続きで遅れているのか、説明のつかない要求や連絡の途絶があるのかを、記録をもとに確認します。
取引で負けた問題と、預けた資金が戻らない問題は別なので、出金を実現するために新たな取引で利益を増やそうとしないことが大切です。
業者への問い合わせと同時に、出金申請の日時、入金先、相手からの指示を保存しておくと、外部の相談窓口へ経緯を説明しやすくなります。
画面の残高が本当に存在する資産を示しているとは限らないため、表示されている利益を失いたくないという理由で追加送金するのは避けてください。
詐欺が疑われる送金をした場合は、業者からの返答を待ち続けず、警察や関係する金融機関にも早めに状況を伝えましょう。
以下では、手続きの確認、証拠の保存、追加送金の防止、相談先の選び方という順番で、具体的な対処法を紹介します。
出金条件・本人確認状況・業者からの通知を確認する
まず、契約した業者の公式サイトや利用規約で、出金申請の手順と処理にかかる期間を確認し、ご自身の申請状況と照合してください。
本人確認が完了しているか、登録名義と振込先名義に相違がないか、追加書類に関する通知が届いていないかも、確認する項目になります。
ボーナスを受け取っている場合は、受領時の規約に出金制限が記載されていたかを確認し、現在の説明と違う点がないか整理しましょう。
ただし、規約に記載があればどのような条件でも正当というわけではなく、説明に納得できなければ消費生活センターなどへ相談できます。
問い合わせでは、申請番号と日時を示して出金できない理由を尋ね、回答の内容や回答予定日を後から確認できる形で残すと役立ちます。
本人確認を求められても、SNSで届いた見知らぬリンクへすぐに身分証を送らず、提出先が契約先の正規の窓口か確認してください。
取引履歴や送金記録・勧誘メッセージを保存する
業者や勧誘者とのトラブルでは、後からサイトやメッセージを見られなくなる可能性があるため、確認できる記録を早めに保存しましょう。
取引履歴や出金申請の画面だけでなく、銀行振込の明細、カードの利用明細、相手の口座名義など、お金の移動を示す資料も必要です。
SNSのやり取りは、相手の表示名だけでなくアカウントを特定できる情報や日時を残すと、誰からどのような説明を受けたか伝えやすくなります。
画面の一部だけを切り取ると前後の経緯が分かりにくいため、やり取り全体と重要な箇所の両方を保存し、元のデータも残してください。
勧誘を受けた日、送金した日、出金を断られた日を時系列でまとめると、長いメッセージをすべて読み返さなくても概要を説明できます。
資料が完全にそろうまで相談を待つ必要はないので、手元にある記録から持参し、不足分は相談先の案内に沿って追加しましょう。
- 取引履歴・出金申請の画面と日時
- 銀行振込やカード利用の明細
- 送金先の口座名義
- 勧誘メッセージ全体・相手のアカウント情報
出金や被害回復を口実にした追加送金に応じない
出金するには税金や保証金を先に振り込む必要があると言われても、相手の説明だけで判断せず、追加送金を止めて外部へ相談してください。
警察庁は、投資などの利益を引き出す際に、事前説明のなかった高額な手数料を追加で要求する手口について注意を促しています。
例えば、今回だけ支払えば全額を出金できると言われても、その約束を信じて送金すると、別の名目でもう一度請求されるおそれがあります。
また、被害を必ず回復できると近づく第三者から、新たな投資や費用の支払いを勧められる場合もあり、消費者庁は二次被害に注意を呼びかけています。
元の業者と別の人物だから信用できるとは限らないため、SNSの返信や広告だけで回収を依頼せず、公的な相談先から対応方法を確認しましょう。
正規の専門家へ依頼する場合も、資格や所属、費用と業務内容を確かめ、返金が確約されているという前提で契約しないことが大切です。
消費生活センターや警察などへ状況に応じて相談する
出金や有料ツールの契約について困っている場合は、消費者ホットライン188へ電話すると、地域の消費生活相談窓口などの案内を受けられます。
相談は無料ですが通話料はかかるため、受付時間や電話の利用条件は消費者庁やお住まいの地域の案内で確認してください。
詐欺が疑われる場合の緊急ではない相談は警察相談専用電話の#9110が窓口となり、保存した記録と相手からの要求を伝えます。
銀行振込を利用した場合は、振込先の金融機関にも速やかに連絡し、被害が疑われる送金について必要な手続きがあるか確認しましょう。
カードで支払った場合はカード会社にも相談できますが、支払方法や経緯によって対応は異なるため、取消しや返金が必ず認められるわけではありません。
相談したこと自体が資金の回収を保証するものではないものの、早めに状況を共有することで、追加被害の防止や必要な対応につなげられます。
| 困っていること | 相談先 |
|---|---|
| 出金・ツールの契約トラブル | 消費者ホットライン188 |
| 詐欺が疑われる場合の緊急ではない相談 | 警察相談専用電話#9110 |
| 銀行振込による被害が疑われる送金 | 振込先の金融機関 |
| カードで支払った取引 | 利用したカード会社 |
バイナリーオプションで後悔しないために確認したいこと
バイナリーオプションで後悔しないためには、取引を始める前に、資金の出どころと失える範囲、取引先の情報を確認する必要があります。
ただし、確認事項を守れば利益を得られるという意味ではなく、取引をしない選択も含めて、生活への影響を抑えるための考え方です。
すでに借金や生活費の不足がある方は、以下の項目を満たそうとして取引を再開せず、家計と返済の問題を解決することを優先してください。
また、業者の登録やデモ取引の好成績は、それぞれ確認できる内容が限られており、実際の取引で損失が出ないことを示すものではありません。
取引を勧める相手の言葉よりも、ご自身の家計と公式に確認できる契約条件を判断の基準にすると、急いで決めることを避けられます。
資金と時間の上限、成績の受け止め方、業者と勧誘の確認という五つの観点から、見落としやすい点を整理していきます。
生活費や借りたお金を取引に使わない
取引に使ってはいけないのは、家賃や食費などの生活費、使う予定が決まっているお金、そして返済が必要な借入金です。
今の口座残高に余裕があるように見えても、年払いの保険料や学費などの支出が控えていれば、自由に使える資金とはいえません。
例えば、給料日前に一時的に生活費を借りるつもりで取引しても、損失が出れば予定どおりには戻せず、食費や支払いを削ることになります。
また、家族や知人から借りたお金は利息がなくても返す約束があるため、失っても生活に影響しない資金として扱わないでください。
使える資金を考える際は、近い将来の支払いと急な出費に備えるお金を先に取り分け、残りがないなら取引をしない判断が必要です。
借入枠が余っていることを資金の余裕と取り違えず、自分の預貯金だけで現在の生活を維持できるかを基準にしてください。
- 家賃・食費などの生活費
- 学費や保険料など、支払い予定のあるお金
- 急な出費に備える預貯金
- カードローンや家族・知人からの借入金
損失額と取引時間の上限を決めて超えたら中止する
取引する場合は、許容できる損失額と使う時間を始める前に決め、どちらかの上限に達した時点で中止するルールが必要です。
負けている途中で決め直すと、あと少しで取り戻せるという期待が判断に入りやすいため、取引前の落ち着いているときに設定しましょう。
金額は1回ごとの購入上限だけでなく、日や月の累計で失ってよい金額も考え、途中で入金して上限をなかったことにしないようにします。
時間についても、寝る前の取引が予定より長引くと翌日の仕事に影響するため、終了時刻を決めてアラームなどで把握できるようにしてください。
決めた上限を守れず何度も取引を再開する場合は、上限額の調整だけでは対応しきれないため、取引を中断して専門の相談先を頼りましょう。
上限は利益を得るための基準ではなく、生活に影響が広がる前に止まるための約束として運用することが大切です。
デモ取引や収支の検証だけで利益が保証されるわけではないと理解する
デモ取引や過去の収支の検証は、操作や判断を振り返る助けになりますが、実際にお金を使った取引の利益を保証するものではありません。
デモ取引では自分のお金を失う不安がないため、同じ画面やルールでも、実際の取引で落ち着いて同じ行動を取れるとは限りません。
また、過去の値動きに合う条件を選び続けると、検証上の結果だけがよくなり、条件を決めた後の別の期間では通用しないことがあります。
例えば、結果のよかった日だけを集めて勝率を計算しても、取引を続けた期間全体の損失や、手数料を含む実際の収支は分かりません。
確認するときは、不利だった期間や購入額の変化も含めて記録し、一つの成績だけから将来の収入を見積もらないようにしましょう。
特に大損した後は、デモで取り戻せたから再開してよいと考えず、生活費と返済、取引を中断できる状態の確認を優先してください。
金融庁への登録状況と利用規約・出金条件を確認する
業者を確認する際は、金融庁の金融事業者一括検索機能や登録業者一覧を利用し、サービス名だけでなく運営法人の名称を照合してください。
ウェブサイトに登録番号が書かれていても別の業者を装っている可能性があるため、名称や所在地などの情報が一致しているか確認する必要があります。
日本の居住者を相手に金融商品取引業を行うには原則として日本での登録が必要であり、海外の許認可だけで代わりになるわけではありません。
ただし、登録があることは利益や元本、業者の信用力の保証ではないため、登録の確認だけで取引を決めないことも大切です。
利用規約では、出金の手続きと日数、費用、取引制限が適用される条件などを確認し、不明点は入金前に公式窓口へ問い合わせましょう。
金融庁の警告一覧に名前が見当たらなくても登録済みとは限らないので、警告の有無だけで安全性を判断しないでください。
- 金融庁の検索機能や一覧で運営法人を照合する
- 名称・所在地などが登録情報と一致するか確認する
- 出金の手続き・日数・費用・制限を読む
- 不明点を公式窓口へ問い合わせる
SNSや知人による「必ず儲かる」という勧誘を信用しない
SNSや知人から必ず儲かると勧められても、相手との親しさや投稿の見栄えを、将来の利益が得られる根拠にしないでください。
利益が出た画面だけでは、その前後の損失や入金額、実際に出金できたかどうかが分からず、取引全体の成績を判断することはできません。
例えば、少人数だけの募集だとして決断を急がせたり、資金がなければ借りればよいと勧めたりする場合は、その場で手続きを進めないことが大切です。
紹介者が契約や入金に応じた報酬を受け取る立場なら、勧誘には利害関係があるため、身近な人の体験談でも中立的な説明とは限りません。
金融庁も、友人やSNSを通じた投資話や、ほかの人を紹介すれば報酬が得られる勧誘について、トラブルへの注意を呼びかけています。
すでにお金を払っている場合でも追加契約は止め、勧誘内容を保存して、相手と利害関係のない相談窓口へ確認しましょう。
バイナリーオプションの損失やリスクに関するよくある質問
バイナリーオプションのリスクを考える際は、1回の取引の仕組みと、取引を続けたときの家計への影響を分けて理解することが大切です。
購入額を超えて損をしない商品であっても、繰り返し購入すれば累計の損失は増え、資金を借りていれば返済も別に残ります。
一方で、全員が必ず負けると断定するのも正確ではなく、実際の成績は購入条件や結果、取引額の組み合わせで変わります。
業者が公表する月次データも、個人が将来利益を得る確率をそのまま示すものではないため、何を集計した数字なのかを確認しましょう。
ここでは、追証の有無、続けた場合の損益、利益を出している人の割合の調べ方、利益だけで生活できるかという四つの疑問を取り上げます。
気になる数字や言葉だけを切り取らず、どの条件に当てはまる説明なのかを確認することで、ご自身の状況に合った判断につなげてください。
購入額を超える損失や追証は発生しますか?
購入時に代金を全額支払う一般的なバイナリーオプションの買い取引では、その1回の取引自体の損失は購入額に限られ、通常は追証が発生しません。
追証とは、証拠金として預けている金額が必要額を下回ったときに追加で差し入れるお金であり、単に負けた後で取引資金を入れることとは異なります。
ただし、商品の設計や口座の管理方法によって条件が異なるため、売り取引やほかのデリバティブとの証拠金共用がある場合は契約内容を確認してください。
金融先物取引業協会も、ほかの通貨関連デリバティブと証拠金を分けて管理する場合には、バイナリーオプション自体の追証は不要と説明しています。
1回の損失が限られていても、繰り返し購入した分の損失や、資金を借りた場合の利息、ツール代まで購入額の範囲に収まるわけではありません。
取引の最大損失と、生活全体で負担する金額は分けて確認する必要があります。
- 一般的な買い取引の1回の損失は購入額が上限
- 取引を繰り返すと累計の損失は増える
- 借入の利息やツール代は別に負担する
- 売り取引や証拠金の共用がある場合は契約を確認する
バイナリーオプションは続けると必ず負けますか?
すべての人が続けると必ず負けるとは断定できませんが、取引回数を増やせば利益が出るという仕組みでもありません。
収支は的中率だけでなく購入価格と払戻額によって決まるため、勝率が高く見えても、勝ったときの利益が小さければ赤字になることがあります。
例えば、毎回600円を払い、的中したときに1,000円を受け取る仮定の条件では、別途の費用を除いて収支を均衡させる的中率は60%です。
この条件で将来の的中率が50%だと仮定すると、1回当たりの期待損益はマイナス100円となり、繰り返すほど期待される損失額は増えます。
期待損益は仮定に基づく平均的な計算であって、実際の結果を保証するものではなく、将来の的中率も事前には確定できません。
続ければ取り戻せると考えるのではなく、すでに生活費や返済へ影響が出ている場合は、成績の改善を待たずに中断してください。
利益を出している人の割合はどこで確認できますか?
国内業者の公式サイトにある月次取引実績などで、取引口座に対する損失発生口座の割合を確認でき、リスクを把握する参考になります。
金融先物取引業協会の個人向け店頭バイナリーオプション取引月次速報には、会員各社が公表する取引実績へのリンクも掲載されています。
ただし、損失発生口座の割合を100%から引いた数字は、損失が出ていない口座の割合であり、収支ゼロを含むなら利益口座の割合とは一致しません。
また、集計単位は人数ではなく口座であるため、ある月の数字だけで、利益を出し続けている人の割合や将来の勝率を判断することはできません。
総支払金額を総取引金額で割った割合が掲載されている場合も、それは金額の比率であって、利益を出した利用者の比率とは別の指標です。
公表値を見る際は、業者名と対象月、集計の定義を確認し、複数の月の結果を参考情報として読んでください。
| 公表される指標 | 読み取る際の注意 |
|---|---|
| 損失発生口座の割合 | 集計単位は人数ではなく口座 |
| 100%から損失発生口座割合を引いた値 | 収支ゼロを含むなら利益口座割合とは一致しない |
| 総支払金額÷総取引金額 | 金額の比率であり、利益を出した利用者の割合ではない |
バイナリーオプションの利益だけで生活できますか?
一時的に生活費を上回る利益が出ることはあっても、毎月必要な金額を安定して得られる保証はなく、生活費の前提にするのは慎重に考える必要があります。
家賃や食費は取引の成績に関係なく発生するため、利益が出ない月に備える資金がなければ、支払いのために取引を急ぐ状況につながります。
例えば、ある月に20万円の利益が出ても翌月に同額を失えば、2か月の取引収支はゼロとなり、その間の生活費は別に必要です。
SNS上の利益報告からは、長期間の損失や取引以外の収入まで確認できないため、その人と同じように生活できる根拠にはなりません。
特に大損から立て直している途中では、利益だけで暮らすことを目指して仕事を辞めると、家計を支える収入まで失うおそれがあります。
生活費と返済は仕事などの収入を軸に計画し、取引による利益がなくても暮らしを維持できる状態を優先してください。
まとめ|バイナリーオプションで「人生終わった」と感じたら損失の拡大を止めることから
バイナリーオプションで人生終わったと感じるほど損をしても、次の取引で取り戻そうとせず、まず取引と追加入金を止めることから始めましょう。
預貯金と借入残高、直近の支払いを一覧にすれば、今足りない金額と期限が分かり、家計の見直しや相談で伝えるべき内容を整理できます。
返済が難しい場合は弁護士などへ、取引をやめられない場合は保健所や精神保健福祉センターへ相談し、一人で解決しようと抱え込まないでください。
出金できない場合は手続きと通知を確認し、記録を保存したうえで、消費者ホットライン188や警察相談専用電話#9110などへ状況を伝えます。
出金や被害回復を口実に追加送金を求められても応じず、現在使えるお金を生活のために確保することが、これ以上の被害を防ぐ行動になります。
今日できる一歩として、追加の入金を止め、次の支払日と不足額をメモし、困りごとに合った窓口へ相談してください。
- 追加の入金を止める
- 次の支払日と不足額をメモする
- 困りごとに合った窓口へ相談する
