バイナリーオプションで利益が出たものの、税金をいくら残せばよいのか、給与と合算するのか分からず、計算方法を調べているのではないでしょうか。
税金は年間の確定損益から必要経費を引いた所得をもとに計算しますが、国内の対象取引と海外業者の取引では、使う税率や計算の順序が異なります。
同じ100万円の所得でも、給与がある人と基礎控除を使える人では負担が変わるため、利益の金額だけで納税額を決めることはできません。
本記事では、日本居住の個人による取引を想定し、2026年分の通常の確定申告に向けた税率、所得控除、具体的な計算例を解説します。
あわせて、申告が必要になる条件、経費の整理方法、損失が出た年の手続きまで紹介するので、自分の収入状況に沿って確認できます。
年末の取引報告書や給与の資料を見ながら、まずは課税方式と年間所得を整理し、税金の見込み額と申告の準備を進めていきましょう。
バイナリーオプションの税金計算は国内・海外業者で異なる
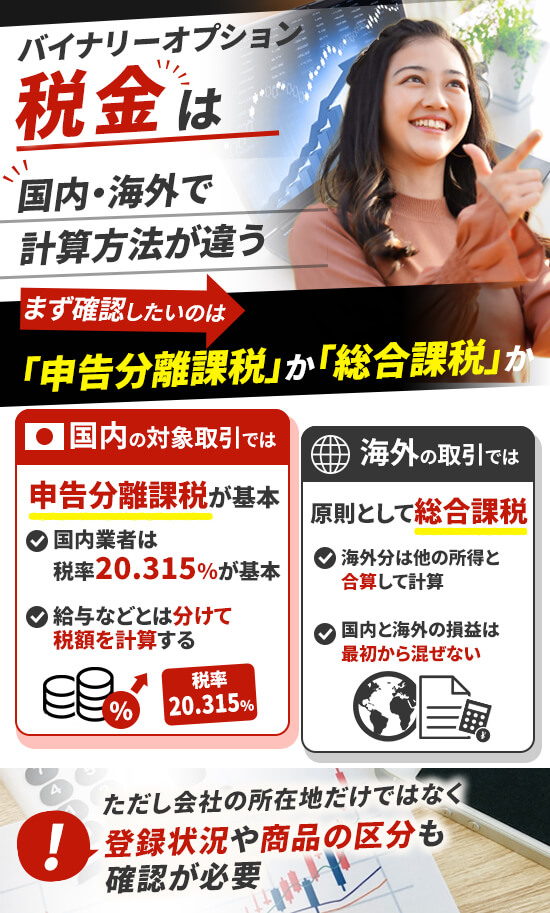
バイナリーオプションの税金を計算するときは、利用している取引が申告分離課税の対象か、総合課税となるかを最初に確認します。
申告分離課税は、給与などと区分して対象の取引所得に税率を適用する方式で、国内の登録業者が提供する対象取引に用いられます。
一方、総合課税は給与所得や事業所得などを合計してから所得控除を差し引く方式で、海外業者との取引は原則としてこちらに該当します。
例えば、国内口座と海外口座の両方で取引した場合は、最初から損益を一つにまとめず、税務上の区分ごとに集計する必要があります。
ただし、会社の所在地だけで税区分が決まるわけではなく、契約相手の登録状況や商品の法的な分類も、制度を適用する条件になります。
業者の税務案内と年間取引報告書を照合して区分を決めれば、その後の税率の選択や、複数口座の損益をまとめる作業が進めやすくなるでしょう。
金融庁登録の有無を確認し、概算の目安を確認できます。
2026年分・概算
- 1取引区分を確認
- 2年間損益を入力
- 3計算結果を確認
概算税額
—税引後利益
—(経費等反映後 − 概算税額)税額の内訳(概算)
- 所得額の参考
- —
- 所得税
- —
- 復興特別所得税
- —
- 翌年度の住民税
- —
- 課税所得(概算)
- —
- 繰越状況
- —
- 所得額の参考
- —
表示額は2026年分の参考概算で、申告要否や申告税額を判定するものではありません。国税庁 No.1522、国税庁 No.1523、金融庁の注意喚起をご確認ください。税制情報確認日:2026年8月22日
国内業者は申告分離課税|税率20.315%と税金の内訳
国内の登録業者による対象取引の所得には、2026年分では原則20.315%の申告分離課税が適用され、給与とは区分して税額を計算します。
内訳は所得税15%、復興特別所得税0.315%、住民税5%で、復興特別所得税は所得税額に2.1%を掛けて求める仕組みです。
例えば、課税対象となる所得が100万円なら、所得税15万円、復興特別所得税3,150円、住民税5万円が端数処理前の計算額になります。
税務上は先物取引に係る雑所得等に区分され、申告する場合には、年間損益を整理した計算明細書などを確定申告書とあわせて提出します。
申告分離課税は業者が税金を差し引いて納税まで済ませる仕組みではないため、利益の受取りとは別に、申告の要否を自分で確認しましょう。
また、ほかの所得から引き切れない所得控除がある場合などは課税対象額が変わるため、年間利益に一律の税率を掛けるだけで終えないことが大切です。
| 税目 | 2026年分の税率 | 課税対象100万円の例 |
|---|---|---|
| 所得税 | 15% | 150,000円 |
| 復興特別所得税 | 0.315% 所得税額の2.1% | 3,150円 |
| 住民税の所得割 | 5% | 50,000円 |
| 合計 | 20.315% | 203,150円 |
海外業者は原則として総合課税|他の所得と合算して税額を計算
日本の申告分離課税の対象に該当しない海外業者との取引は、一般に雑所得として総合課税となり、給与所得や事業所得などと合算します。
合計した所得から基礎控除や社会保険料控除などを差し引いた課税所得に対し、所得税の5%から45%までの累進税率を適用します。
累進税率は所得が増えた部分に段階的に高い税率がかかる仕組みで、税率の境目を超えた途端に全所得へ最高の税率を掛けるわけではありません。
2026年分は計算した所得税額に復興特別所得税2.1%を加え、さらに翌年度の住民税も、所得割の標準税率10%などで計算します。
例えば給与所得と取引所得を合算する場合は、給与の額面年収ではなく、給与所得控除を差し引いた後の所得を使うことがポイントです。
取引による税負担の増加分を知りたいときは、取引所得を含めた場合と含めない場合の税額を比べると、取り分ける資金の目安をつかめます。
バイナリーオプションの税金計算の手順とシミュレーション
税金計算は、年間の確定損益を集め、必要経費を差し引き、課税方式に応じて所得控除と税率を反映する順序で進めると整理できます。
ここでいう所得は必要経費を引いた後の金額であり、口座への入金額やペイアウトの受取総額、そのままの給与年収とは区別します。
国内取引では対象の先物取引同士の損益も確認し、海外取引では給与や事業などの所得資料をそろえて、同じ年の数字を使いましょう。
以下の例は2026年分を対象とした概算で、個別の税額控除、住民税の均等割や森林環境税、最終的な納付時の端数処理は別途確認します。
また、2026年12月1日施行の基礎控除などの改正は同年分に適用されるため、2025年以前の計算例と控除額を混ぜないようにします。
まず基本となる損益の集計方法を押さえ、国内・海外の計算例と給与が少ない場合の違いを見てから、計算ツールへ入力してみてください。
未出金分を含めた年間の確定損益から必要経費を差し引く
年間所得は、原則として1月1日から12月31日までに確定した取引の損益を合計し、取引に必要だった経費を差し引いて求めます。
判定や売却によって利益が確定していれば、業者の口座に残して未出金のままでも集計対象となるため、銀行へ引き出した日で分けません。
例えば600円で買ったオプションのペイアウトが1,000円なら差益は400円となり、受取額の1,000円すべてを利益として計算するわけではありません。
年間の確定利益80万円と確定損失30万円、別途認められる経費5万円があれば、同じ課税区分内の所得は45万円として整理できます。
取引報告書の損益に購入代金や手数料が反映済みの場合は再び差し引かず、別途計上する経費と分けて、二重に控除しないようにしましょう。
外貨建ての明細は円換算の方法と使用レートの記録も残し、年間報告書、取引履歴、領収書の金額を照合できる状態にしておくと便利です。
1月1日から12月31日までの確定損益を、課税区分ごとに集めます。確定済みの未出金利益も含めます。
年間報告書に反映済みの購入代金・手数料と、別途認められる経費を分けて計算します。
確定利益80万円−確定損失30万円−別途認められる経費5万円=所得45万円が仮定例です。外貨明細は円換算の方法とレートも記録します。
国内業者の計算例|年間所得50万円・100万円・300万円の場合
国内取引の例では、必要経費を引いた年間所得がそのまま課税対象となり、損失の繰越控除や未使用の所得控除がない条件で計算します。
年間所得50万円の場合は、50万円に20.315%を掛けて10万1,575円となり、税負担を見込んで残す金額の目安になります。
年間所得100万円なら20万3,150円、300万円なら60万9,450円となり、この計算には所得税・復興特別所得税・住民税の所得割を含みます。
例えば100万円の例は、所得税等15万3,150円と住民税5万円に分かれるため、すべてを同じ時期に一括して納めるとは限りません。
これらは取引分だけを単純計算した端数処理前の金額で、実際の納付額は他の所得や控除との関係、各税目の端数処理によって変わります。
給与などで使い切れない所得控除がある人は、この単純な掛け算より税額が小さくなる場合があるので、次の控除を使う例も確認しましょう。
| 必要経費控除後の年間所得 | 税率 | 取引分の税額目安 |
|---|---|---|
| 50万円 | 20.315% | 101,575円 |
| 100万円 | 20.315% | 203,150円 |
| 300万円 | 20.315% | 609,450円 |
参考:国税庁 先物取引の課税特例 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1522.htm /確定申告 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2020.htm (2026年9月23日確認。50万円×0.20315=101,575円、100万円×0.20315=203,150円、300万円×0.20315=609,450円。取引分の概算であり、所得増加に伴う他の控除額の変化は含まない)
海外業者の計算例|給与・事業所得と合算した場合の税額と増加分
給与所得または事業所得が550万円ある人に、海外取引の所得100万円が加わる例では、合計所得が550万円から650万円へ増えます。
所得控除は、両方の場合で基礎控除67万円と社会保険料控除83万円の計150万円とし、所得税の課税所得を400万円と500万円で比較します。
速算表の20%と控除額42万7,500円を使うと、所得税は37万2,500円から57万2,500円となり、取引による増加分は20万円です。
復興特別所得税も含めると増加分は20万4,200円となり、住民税の所得割が標準税率10%で10万円増える場合、合計30万4,200円です。
この例は2026年分の基礎控除が変わらない所得帯を使い、その他の控除や税額控除にも変化がない条件で、追加の税負担を見ています。
550万円は給与の額面収入や事業の売上ではなく所得の金額なので、自分で試算する際も、経費や給与所得控除を引いた数値にそろえましょう。
| 比較項目 | 海外取引所得の追加前 | 100万円の追加後 |
|---|---|---|
| 合計所得 | 550万円 | 650万円 |
| 所得税の所得控除 | 150万円 | 150万円 |
| 所得税の課税所得 | 400万円 | 500万円 |
| 所得税 復興特別所得税を除く | 372,500円 | 572,500円 |
給与収入がない人・少ない人の計算例|所得控除を反映する
給与収入がない人や少ない人は、使える所得控除を反映してから税額を計算すると、取引所得に税率を直接掛ける場合との違いが分かります。
2026年分の通常の申告では、居住者の合計所得489万円以下に対する所得税の基礎控除は104万円で、前年の控除額とは異なります。
ほかの所得がなく取引所得だけが100万円なら、国内・海外のどちらでも基礎控除の範囲に収まり、この条件では所得税は発生しません。
給与年収100万円と取引所得50万円の場合も、給与所得控除74万円を引いた給与所得26万円との合計は76万円で、所得税はゼロです。
ただし、給与所得控除を取引所得から直接引くことはできず、住民税の控除額や非課税基準も所得税とは異なるため、別に確認が必要です。
国内取引でも総合課税の所得から引き切れない所得控除が反映されるため、給与が少ない年は源泉徴収票と年間損益を一緒に用意しましょう。
| 収入・所得の条件 | 合計所得の計算 | 所得税 |
|---|---|---|
| 他の所得なし 取引所得100万円 | 100万円 | 0円 |
| 給与年収100万円 取引所得50万円 | 給与所得26万円+50万円 =76万円 | 0円 |
税金計算ツールに入力する項目と計算結果の確認方法
税金計算ツールを使う場合は、取引所得だけでなく、対象年、課税方式、他の所得、所得控除を入力できるか確認してから数値を入れます。
給与がある人は源泉徴収票の支払金額と給与所得控除後の金額を区別し、事業がある人は売上ではなく経費を差し引いた所得を準備しましょう。
国内取引は対象の先物取引の損益と繰越損失、海外取引は総合課税の雑所得を整理し、社会保険料や扶養などの条件も漏れなく反映します。
結果が表示されたら、所得税だけの数字なのか、復興特別所得税や住民税まで含むのかを確かめ、取引による増加分との違いを確認します。
古い基礎控除で計算するツールもあるため、2026年分の改正への対応を見て、申告時には対象年分の国税庁の作成コーナーで照合すると便利です。
作成コーナーでは所得と控除を入力して申告書等を作成し、e-Taxで送信できるため、送信後は受信通知と計算に使った資料を保存しましょう。
バイナリーオプションはいくらから確定申告が必要?収入状況別に解説
確定申告が必要になる金額は、会社員か無収入の人かという呼び方だけでは決まらず、その年の所得の種類と金額、使える控除で判断します。
よく知られる20万円の基準は、一定の給与所得者などが所得税の申告を省略できる制度であり、すべての取引利益を非課税にする基準ではありません。
例えば、パートで給与を受け取っている人も給与所得者に当たるため、勤務先の数や年末調整の状況によって、確認する条件が変わります。
一方、給与収入がない人は、バイナリーオプション以外の所得も含めた金額と所得控除を比べ、課税所得や税額が残るかを確かめます。
また、所得税の申告を省略できても住民税の手続きが残る場合があるので、申告が不要という説明が、どの税金についての話かを分けましょう。
2026年分の所得税は原則2027年2月16日から3月15日までに申告・納付し、住民税はその後の自治体の通知に沿って納めます。
会社員・パート・アルバイトの20万円基準と例外
会社員やパートなどは、一定の条件を満たし、給与・退職所得以外の所得合計が20万円以下なら、原則として所得税の確定申告を省略できます。
代表的なのは、給与収入が2,000万円以下で一か所から給与を受け、その給与について源泉徴収と年末調整が行われている場合です。
20万円は取引ごとや業者ごとの上限ではなく、必要経費を引いた所得の合計で判定するため、他の副収入があればあわせて確認します。
例えば取引所得15万円と別の副業所得10万円があれば合計25万円なので、取引所得だけを見て20万円以下と判断することはできません。
複数の勤務先から給与を受ける場合は別の判定が必要になり、医療費控除などで確定申告するときも、対象の20万円以下の所得を含めます。
申告が必要なら20万円を超えた部分だけでなく所得全体を記載し、所得控除や税額計算を反映して、源泉徴収された税金との過不足を精算しましょう。
- 給与収入2,000万円以下・給与は1か所・源泉徴収と年末調整済みなど、対象条件を確認する
- 給与・退職所得以外の所得を合計する(取引15万円+別の副業10万円なら25万円)
- 複数の勤務先がある場合や、医療費控除などで確定申告する場合の扱いを確認する
- 所得税の申告を省略する場合も、住民税の申告を確認する
専業主婦・学生など給与収入がない人の申告基準
給与収入がない専業主婦や学生などは、合計所得から所得控除を差し引いて税額を計算し、控除後に納める所得税が残るかを基本に判断します。
2026年分で他の所得がなく、使う所得控除が基礎控除だけなら、取引所得104万円以下では所得税が生じず、通常は所得税の申告も不要です。
この金額は居住者向けの同年分の制度を前提としているため、過去年分の申告をするときに、そのまま104万円を当てはめないようにしましょう。
反対に、取引以外にも所得がある場合は合算して控除額と比べ、社会保険料控除などを使える場合には、その金額も計算へ反映します。
学生だから所得全体が非課税になるわけではなく、親の扶養控除や健康保険の扶養は本人の所得税とは別の基準で判断される点も確認が必要です。
まず一年分の所得と支払った保険料などを書き出し、所得税の申告要否を確認した後に、住民税の申告や家族側の手続きも確かめてください。
個人事業主は本業を含む所得と控除で申告の要否を判断
個人事業主は、本業の事業所得とバイナリーオプションの所得をそれぞれ計算し、所得控除や税額控除を反映したうえで申告の要否を判断します。
事業の売上から本業の必要経費を引く作業と、取引損益から取引の経費を引く作業を分けると、所得区分を混同せずに集計できます。
例えば本業の所得が200万円、海外取引の雑所得が10万円なら、原則として合計210万円を総合課税の計算へ進め、所得控除を反映します。
国内の対象取引の所得は申告分離課税として区分するため、事業主という理由だけで、本業とすべて同じ税率になるわけではありません。
給与所得者向けの20万円以下の申告不要制度をそのまま本業のある事業主へ当てはめず、申告する場合は少額の取引所得も記載しましょう。
本業で青色申告をしている人も、取引の雑所得と事業所得を帳簿上で分けておけば、控除の適用範囲や税額を税理士へ相談しやすくなります。
所得税の申告が不要でも住民税の申告が必要になるケース
所得税で20万円以下の申告不要制度を使う場合でも、住民税には同じ省略制度がないため、原則として住所地の自治体への申告が必要です。
例えば年末調整済みの給与所得者に取引所得10万円がある場合、所得税の申告を省略できても、住民税ではその所得を申告することになります。
住民税は前年の所得をもとに翌年度に課税されるので、2026年中の取引所得は、通常2027年度の住民税の計算へ反映されます。
一方、所得税の確定申告書を提出した場合は、その情報が自治体へ送られるため、同じ内容の住民税申告を重ねて行う必要は通常ありません。
所得税がゼロでも住民税の控除額や非課税基準は別に定められており、均等割などもあるため、所得税の計算結果だけでは判断できません。
その年の翌年1月1日に住所がある自治体の案内を確認し、所得資料と控除資料をそろえて、非課税の場合の申告要否も問い合わせましょう。
| 所得税の申告状況 | 住民税で確認すること |
|---|---|
| 20万円以下の制度で申告を省略 | 住民税には同じ申告省略制度がないため、原則として自治体へ申告する |
| 所得税の確定申告書を提出 | 通常、同じ内容の住民税申告を重ねて提出する必要はない |
| 所得税が0円 | 住民税独自の控除額・非課税基準と、申告の要否を自治体で確認する |
バイナリーオプションの税金計算で差し引ける必要経費
バイナリーオプションの必要経費は、取引による収入を得るために直接要した費用などを対象とし、支出と取引の関係を説明できることが基本です。
手数料や分析ツールの料金などを記録しておけば、所得の計算を正確にできるだけでなく、実際にいくら手元に残ったかも振り返りやすくなります。
ただし、税金を減らす目的で支出を増やしても支払額全体が戻るわけではないため、まずは必要なサービスや機材だけを選ぶことが大切です。
私生活でも使う通信費やパソコンについては、取引に使った部分を合理的に分け、購入した年に全額を引けるかどうかも確認します。
例えば利用時間や契約の内容、取引記録を費用の明細と一緒に保管すれば、何のために支払ったのかを後から確認しやすくなるでしょう。
以下では経費になり得る支出と、私用が混ざる場合の考え方を整理し、年間の損益集計に無理なく反映するための記録方法を説明します。
取引手数料・ツール代・書籍代など経費にできる支出の考え方
取引手数料、取引に直接使う分析ツールの利用料、必要な知識を得るための専門書代などは、利用実態に応じて必要経費となる可能性があります。
支出の名前だけで自動的に経費になるのではなく、その収入を得るためにどのように使ったか、私的な用途が含まれないかで判断します。
例えば分析ソフトの月額料金なら、請求書に加えて契約内容や利用期間を残すことで、取引で使用したサービスとして説明しやすくなります。
書籍や講座も、一般的な教養や趣味との区別が必要なので、購入日、内容、取引との関係をメモし、金額が分かる資料とあわせて保管しましょう。
年間取引報告書で差引済みの手数料を再計上せず、複数の課税区分に共通する費用は合理的に配分して、同じ支出を重複させないことも大切です。
なお、その年に支払ったかだけでなく費用が確定した時期も関わるため、前払いの契約や高額な購入品は、計上する年と方法まで確認してください。
- 取引手数料:年間報告書・取引明細と、すでに差引済みか分かる記録
- 分析ツール:請求書、契約内容、利用期間が分かる資料
- 書籍・講座:購入日、内容、金額、取引との関係を説明するメモ
- 共通する費用:私用や他の課税区分と合理的に分けた根拠
私用を含む支出の按分とパソコン購入費の扱い
私用と取引用の両方に使う支出は、取引に必要な部分を合理的な基準で分ける按分を行い、その金額だけを必要経費へ算入します。
例えば年間の通信費6万円について、記録により取引用の割合が30%と説明できるなら、経費とする金額は1万8,000円になります。
割合は一律の決まりではなく、利用時間など支出に合う根拠を使うため、節税額から逆算して都合のよい数字を決めないようにしましょう。
パソコンは取得価額10万円未満なら原則として使用開始年に経費化でき、10万円以上なら減価償却などにより費用を配分する方法を確認します。
10万円以上20万円未満では、一定の条件で三年間に分ける一括償却も選べますが、少額かどうかの判定は私用分を引く前の取得価額で行います。
購入日、使用開始日、購入金額、取引で使う割合をまとめておけば、必要経費に入れる当年分の金額を、翌年以降も継続して管理しやすくなります。
| 確認する支出 | 計算・処理の考え方 |
|---|---|
| 通信費6万円 取引用30%の仮定例 | 6万円 × 30% = 18,000円 割合は利用実態を説明できる記録で決める |
| パソコン 取得価額10万円未満 | 原則として使用開始年に経費化し、私用分を除く |
| パソコン 取得価額10万円以上 | 減価償却などで費用を配分する方法を確認 |
| パソコン 10万円以上20万円未満 | 一定の条件で、3年間に分ける一括償却も選択可能 |
バイナリーオプションで損失が出た場合の税金計算
バイナリーオプションで損失が出た場合は、同じ年の利益と相殺できる範囲と、翌年以降へ持ち越せるかを分けて確認することが大切です。
国内の対象取引には一定の先物取引同士で損益をまとめる仕組みがあり、相殺し切れなかった損失を三年間繰り越せる特例も設けられています。
海外取引が総合課税の雑所得に当たる場合は、同じ総合課税の雑所得内で計算しますが、国内取引と同じ繰越制度は使えません。
例えば、片方の口座が黒字でも、同じ課税区分の別口座に損失があれば、口座をまとめて計算した所得は小さくなる可能性があります。
反対に、同じバイナリーオプションという商品名でも税区分が違えば自由に相殺できないため、取引報告書を区分ごとに分けて保存しましょう。
利益がない年も翌年の計算に関わる資料が残るので、当年の税額だけで申告を省略せず、使える制度と必要な手続きを確かめてください。
国内業者の損益通算|複数口座や国内FX・CFDと相殺できる範囲
国内の対象取引の損失は、同じ申告分離課税の先物取引に係る雑所得等に含まれる利益と相殺でき、業者が異なる口座も合計して計算します。
例えば国内バイナリーオプションで30万円の損失、対象となる国内FXで80万円の利益があれば、差引50万円をもとに税額を計算します。
国内CFDも制度の対象となる取引であれば合算できますが、CFDという名称だけで決めず、契約内容と業者が案内する所得区分を確認しましょう。
一方、給与所得や通常の事業所得、株式の売却益、総合課税の海外取引の雑所得とは別の区分なので、国内取引の損失を自由に差し引くことはできません。
株式の売却益にも申告分離課税という言葉を使いますが、先物取引とは計算する枠が異なるため、税率が似ていても合算しないことがポイントです。
年間報告書から対象となる取引の損益を集め、共通する経費の重複も除いておけば、複数口座を使っている場合でも計算の根拠を残せます。
| 損益をまとめる対象 | 国内の対象取引との関係 |
|---|---|
| 同じ課税区分の国内FX・CFD等 | 先物取引に係る雑所得等の対象取引同士なら相殺可能 |
| 給与・通常の事業所得 | 相殺できない |
| 株式の売却益 | 申告分離課税でも先物取引とは別の計算枠 |
| 総合課税の海外取引 | 国内の対象取引とは別の課税区分 |
国内取引の損失を翌年以降3年間繰り越すための条件
国内の対象取引で相殺し切れない損失が残った場合は、必要な確定申告を続けることで、翌年以降三年間の対象取引の所得から差し引けます。
例えば2026年分に100万円の損失が残り、2027年分に60万円の対象所得が出た場合は、条件を満たせば60万円を控除して残額40万円を管理します。
2026年の損失を使えるのは2027年から2029年までであり、使い切れなかった金額を期限なしで残せる制度ではありません。
損失が生じた年は、先物取引の計算明細書と繰越損失用の申告書付表を添えて申告し、その後も付表を添えた確定申告を連続して行います。
そのため、途中の年に取引しなかった場合や所得税の納付がない場合も、繰越を続けるための申告を忘れないようにする必要があります。
控除を受ける年には計算明細書も添付し、複数年の損失がある場合は古い年の分から使うので、発生年と残額を一覧で残しておきましょう。
先物取引の計算明細書と繰越損失用の申告書付表を添付します。2026年の損失を繰り越せる期間は2027年から2029年です。
取引がない年や所得税の納付がない年も、付表を添えた確定申告を続けます。
控除を受ける年は計算明細書も添付します。翌年の対象所得60万円に同額の繰越控除を適用する例では、損失100万円の残額は40万円となります。複数年分は古い損失から使います。
海外業者の損失を相殺できる範囲と繰越の扱い
海外業者との取引が総合課税の雑所得に該当する場合、その損失は同じ年の総合課税の雑所得の範囲で計算し、給与などとは相殺しません。
例えば海外バイナリーオプションで20万円の損失、総合課税となる海外FXで50万円の利益があれば、他の調整前の雑所得は30万円となります。
合算しても雑所得が赤字になる場合、その赤字を給与所得や本業の事業所得、国内FXの申告分離課税の利益から差し引くことはできません。
また、総合課税の雑所得に生じた通常の取引損失には、国内の対象先物取引のように翌年以降三年間へ繰り越す制度は適用されません。
例えば今年の赤字を翌年の取引利益へ自動的に持ち越す計算はせず、同じ年に同じ区分へ該当する所得があるかを確認してください。
暗号資産や副業などの所得も一律に同じ区分とは決め付けず、取引の内容と対象年の制度を照合してから、雑所得全体の金額をまとめましょう。
| 総合課税の雑所得となる海外取引 | 損失の扱い |
|---|---|
| 同じ年の同区分の雑所得 | 区分内で計算する 海外BOの損失20万円+海外FXの利益50万円=30万円の例 |
| 給与・事業・国内FXの分離課税所得 | 雑所得の赤字を差し引くことはできない |
| 翌年以降への持越し | 国内の対象先物取引のような3年間の繰越制度は適用されない |
バイナリーオプションの税金計算・確定申告に関するよくある質問
バイナリーオプションの税金を確認するときは、自分の納税額に加えて、家族の控除や住民税の納め方への影響も整理しておくと役立ちます。
本人に所得税がかからない場合でも、配偶者や親が受ける控除の基準は別に設けられているため、家族全体では手続きが変わることがあります。
勤務先との関係が気になる人は、住民税の通知と納付方法を確認し、税務上の手続きと社内の届出ルールを分けて把握しましょう。
一方、青色申告や法人化を検討している人は、利益の大きさだけでなく、所得区分や継続する費用も含めて比較する必要があります。
例えば本業の青色申告特別控除を、そのまま投資の雑所得に使えると考えると、税額の見込みと実際の申告内容が合わなくなります。
ここでは、取引所得が増えたときに迷いやすい四つの項目を取り上げ、どの制度を確認し、誰へ相談すればよいかを具体的に説明します。
利益が増えると配偶者控除・扶養控除や社会保険に影響しますか?
取引で得た所得が増えると、配偶者や親が受ける税の控除や健康保険の扶養認定に影響する場合があり、本人の所得税とは別に確認が必要です。
2026年分の配偶者控除・扶養控除に関わる所得要件は原則として合計所得62万円以下で、給与以外の取引所得も含めて判定します。
この金額を超えても、条件によって配偶者特別控除や特定親族特別控除を使える場合があるため、直ちに家族の控除がすべて消えるとは限りません。
健康保険の扶養は原則年収130万円未満など別の基準があり、19歳以上23歳未満の配偶者以外では150万円未満という収入要件もあります。
保険の認定では今後の収入見込みや生計維持の条件も関わるため、取引益の扱いと必要書類を、家族が加入する健康保険の窓口へ確認しましょう。
家族の年末調整に間に合うよう所得の見込みを共有し、国民健康保険に加入している人は翌年度の保険料への反映も自治体で確かめてください。
| 確認する制度 | 主な基準・確認先 |
|---|---|
| 配偶者控除・扶養控除 | 2026年分の所得要件は原則合計所得62万円以下 年齢・生計・控除を受ける人の所得なども確認 |
| 健康保険の扶養 | 原則年収130万円未満など 19歳以上23歳未満の配偶者以外は150万円未満の収入要件 |
| 国民健康保険 | 翌年度の保険料への反映を自治体で確認 |
確定申告や住民税の納付によって勤務先に取引が知られますか?
勤務先が住民税を給与から差し引く特別徴収では、会社へ税額が通知されるため、給与以外の所得があることを推測される可能性はあります。
ただし、税額が増えたという情報だけでバイナリーオプションの取引先や売買内容まで分かるわけではなく、通知と取引履歴は別のものです。
給与以外の所得にかかる住民税は、確定申告書で自分で納付する方法を選び、その分を普通徴収にできる場合があります。
普通徴収は納付書や口座振替などで本人が納める方法で、申告書の選択だけで希望どおりに処理されるかは、住所地の自治体へ確認しましょう。
ほかの所得や控除との関係で税額計算が変わる場合もあるため、この方法を使えば勤務先に必ず知られないという保証としては扱えません。
必要な申告を済ませたうえで納付方法と税額通知を確認し、勤務先に副業や資産運用の届出ルールがある場合は、その規定も別に確認してください。
バイナリーオプションの所得に青色申告特別控除は使えますか?
バイナリーオプションの所得を雑所得として扱う場合、その所得から青色申告特別控除を差し引くことはできず、本業の控除とは分けて考えます。
青色申告特別控除は、所定の要件を満たす事業所得や不動産所得、山林所得を対象とする制度で、雑所得の利益を減らすための控除ではありません。
例えば本業の事業所得で青色申告をしていても、別に生じた投資の雑所得へ使い残した控除を自由に振り分けることはできません。
所得区分は活動の実態に基づいて判断されるため、開業届を提出したことや利益が大きいことだけで、取引所得が事業所得へ変わるわけではありません。
一方、雑所得でも収入を得るために必要だった費用は適切に計上できるので、青色申告特別控除の有無と必要経費の計算は区別しましょう。
本業と取引の費用が混在している場合は、それぞれの利用実態が分かる記録を用意し、所得区分に迷うときは税務署や税理士へ確認してください。
利益が大きい場合は法人化したほうが税金は安くなりますか?
法人化したほうが有利かは、利益の金額だけでなく、会社と個人の両方にかかる税金、社会保険、設立後の維持費を合わせて判断します。
個人の国内取引には申告分離課税がある一方、法人では法人税などの仕組みで計算するため、個人の税率と法人税率だけを単純に比べられません。
会社から生活費を受け取るために役員報酬を支払えば個人側の課税も関わり、法人事業所には原則として社会保険の加入手続きも必要です。
また、赤字でも原則として法人住民税の均等割がかかり、登記や申告、会計処理に伴う費用も生じるため、毎年の固定費まで見積もりましょう。
例えば好調だった一年だけで決めず、利益が減る年や会社に資金を残す場合も試算すると、法人化後の資金繰りとの相性を比較できます。
利用予定の業者が法人口座に対応するかも含め、複数年の取引実績と生活費の見込みを税理士へ示し、手取りがどう変わるかを確認してください。
- 複数年の取引実績と、利益が減る年の見込み
- 個人の生活費・役員報酬と、会社に残す資金の計画
- 会社と個人の税金、社会保険、登記・会計・申告の費用
- 利用予定の業者の法人口座への対応状況
まとめ|バイナリーオプションの税金は年間所得と課税方式を確認して計算しよう
バイナリーオプションの税金は、年間の確定損益から必要経費を差し引いた所得を整理し、取引ごとの課税方式を確認することから計算します。
国内の対象取引は申告分離課税、海外取引は原則として総合課税になるため、同じ利益額でも他の所得や控除によって税負担が変わります。
2026年分は基礎控除などの改正があるので、古い計算例をそのまま使わず、対象年の制度と自分の給与・事業所得をそろえて確認しましょう。
申告の要否を判断するときは、給与所得者の20万円基準と所得控除を区別し、所得税の申告を省略する場合も住民税の手続きを確かめます。
損失が出た場合は相殺できる範囲と繰越の条件を確認し、年間報告書、経費資料、過去の申告書をまとめておくと、翌年の計算にも役立ちます。
まずは各口座の損益と必要経費を一覧にし、対象年分の申告画面で計算を確かめながら、所得税と翌年度の住民税に備える資金を確保してください。
